 Phần mềm quản lý tòa nhà Chung cư
 Dành cho Ban Quản Lý
 Sự kiện nổi bật
Ban quản trị chung cư có được kê khai thuế và xuất hóa đơn khi thu phí quản lý vận hành? Đây là vấn đề được nhiều cư dân và ban quản trị quan tâm, đặc biệt tại những tòa nhà đang áp dụng hình thức tự quản lý, tự thu – tự chi. Việc xác định đúng bản chất khoản thu và chủ thể cung cấp dịch vụ là cơ sở để thực hiện nghĩa vụ thuế, hóa đơn và quản lý tài chính minh bạch.
Nội dung chính
- 1 Ban quản trị chung cư có phải là tổ chức kinh doanh không?
- 2 Trường hợp nào Ban quản trị phải kê khai thuế?
- 3 Ban quản trị có được xuất hóa đơn không?
- 4 Hai mô hình quản lý cần phân biệt
- 5 Còn phí bảo trì và các khoản thu khác thì sao?
- 6 Vì sao Ban quản trị cần đặc biệt chú ý đến hóa đơn?
- 7 Một vấn đề cần lưu ý: hướng dẫn thuế có thể khác nhau theo từng trường hợp
- 8 Ban quản trị cần chuẩn bị những gì để quản lý tài chính minh bạch?
- 9 Kết luận
Ban quản trị chung cư có phải là tổ chức kinh doanh không?
Trước hết, cần phân biệt Ban quản trị nhà chung cư với doanh nghiệp quản lý vận hành.
Ban quản trị được thành lập thông qua Hội nghị nhà chung cư để đại diện cho các chủ sở hữu, người sử dụng trong việc quản lý, sử dụng nhà chung cư theo quy định pháp luật. Trong nhiều trường hợp, Ban quản trị thực hiện các công việc liên quan đến quản lý phần sở hữu chung, quản lý kinh phí bảo trì và đại diện ký hợp đồng với đơn vị quản lý vận hành.
Vì vậy, không phải cứ phát sinh các khoản thu – chi tại chung cư thì Ban quản trị mặc nhiên trở thành một doanh nghiệp hoặc tổ chức kinh doanh.
Điểm quan trọng nằm ở bản chất của hoạt động mà Ban quản trị đang thực hiện.
Nếu Ban quản trị chỉ đại diện cư dân để quản lý các khoản kinh phí thuộc phạm vi quản lý của nhà chung cư, thì cần phân biệt các khoản này với doanh thu từ hoạt động cung cấp dịch vụ.
Ngược lại, nếu Ban quản trị trực tiếp tổ chức cung cấp dịch vụ quản lý vận hành cho chủ sở hữu, người sử dụng và thu tiền dịch vụ thì vấn đề thuế, hóa đơn có thể phát sinh.
Tham khảo:>> Ban quản trị hết nhiệm kỳ, quản lý vận hành chung cư thế nào?
Trường hợp nào Ban quản trị phải kê khai thuế?
Một hướng dẫn thuế năm 2025 đã đưa ra cách phân định khá rõ đối với trường hợp này.
Theo Công văn 650/CTTPHCM-TTHT ngày 20/01/2025, nếu Hội nghị nhà chung cư quyết định tự quản lý vận hành, Ban quản trị được thành lập để thu tiền từ chủ sở hữu, người sử dụng và trực tiếp cung cấp dịch vụ quản lý vận hành thì khi phát sinh hoạt động cung ứng dịch vụ, Ban quản trị phải thực hiện kê khai, nộp thuế GTGT và thuế TNDN theo quy định. Việc sử dụng hóa đơn được thực hiện theo quy định về hóa đơn, chứng từ.
Điều này có nghĩa là cần xem xét thực tế Ban quản trị đang làm gì.
Nếu Ban quản trị chỉ đóng vai trò đại diện, còn một doanh nghiệp chuyên nghiệp trực tiếp cung cấp dịch vụ bảo vệ, vệ sinh, kỹ thuật, vận hành hệ thống, chăm sóc cảnh quan… thì việc lập hóa đơn và kê khai thuế đối với dịch vụ quản lý vận hành về nguyên tắc thuộc về đơn vị trực tiếp cung cấp dịch vụ theo hợp đồng.
Ngược lại, nếu Ban quản trị trực tiếp tổ chức và cung cấp dịch vụ thì nghĩa vụ thuế, hóa đơn cần được xem xét tương ứng với hoạt động cung ứng dịch vụ.
Ban quản trị có được xuất hóa đơn không?
Câu trả lời không nên hiểu đơn giản là “có” hoặc “không”.
Việc xuất hóa đơn phụ thuộc vào việc Ban quản trị có phát sinh hoạt động cung cấp hàng hóa, dịch vụ thuộc diện phải lập hóa đơn hay không và chủ thể thực hiện hoạt động đó có đáp ứng các điều kiện, thủ tục về thuế, hóa đơn theo quy định hay không.
Nghị định 123/2020/NĐ-CP là một trong những văn bản quan trọng quy định về hóa đơn, chứng từ; nghị định này đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, có hiệu lực từ ngày 01/06/2025.
Do đó, trong trường hợp Ban quản trị trực tiếp cung cấp dịch vụ quản lý vận hành và thuộc trường hợp phải sử dụng hóa đơn, cần thực hiện theo quy định hiện hành về đăng ký, sử dụng và lập hóa đơn.
Đây cũng là lý do việc xác định đúng chủ thể cung cấp dịch vụ quan trọng hơn việc chỉ nhìn vào tên gọi “Ban quản trị”.
Hai mô hình quản lý cần phân biệt
1. Ban quản trị tự tổ chức quản lý vận hành
Đây là trường hợp cư dân lựa chọn hình thức tự quản lý thay vì thuê một doanh nghiệp quản lý vận hành trọn gói.
Ban quản trị có thể trực tiếp tổ chức nhân sự, ký hợp đồng với các nhà cung cấp, thực hiện công tác quản lý kỹ thuật, vệ sinh, bảo vệ và thu tiền từ cư dân theo cơ chế được lựa chọn.
Trong trường hợp này, hoạt động thực tế có thể được xem xét dưới góc độ cung ứng dịch vụ. Hướng dẫn của cơ quan thuế tại TP.HCM năm 2025 xác định rằng khi Ban quản trị thực hiện cung cấp dịch vụ quản lý vận hành thì phải kê khai, nộp thuế GTGT, thuế TNDN theo quy định và sử dụng hóa đơn theo quy định pháp luật về hóa đơn.
Đây là trường hợp Ban quản trị cần đặc biệt lưu ý về hồ sơ thuế, chứng từ thu – chi và hóa đơn.
2. Ban quản trị thuê doanh nghiệp quản lý vận hành
Trường hợp thứ hai phổ biến hơn là Hội nghị nhà chung cư lựa chọn một đơn vị có chức năng, năng lực quản lý vận hành để thực hiện dịch vụ.
Khi đó, Ban quản trị chủ yếu đóng vai trò đại diện cho các chủ sở hữu trong việc lựa chọn, ký kết và giám sát hợp đồng.
Nếu doanh nghiệp quản lý vận hành trực tiếp cung cấp dịch vụ, trực tiếp thu phí từ cư dân và trực tiếp ký hợp đồng mua hàng hóa, dịch vụ với các nhà cung cấp thì doanh nghiệp đó là chủ thể thực hiện hoạt động cung cấp dịch vụ.
Theo hướng dẫn tại Công văn 650/CTTPHCM-TTHT, trong trường hợp này, đơn vị quản lý vận hành phải lập hóa đơn cho chủ sở hữu, người sử dụng và thực hiện kê khai, nộp thuế GTGT, thuế TNDN đối với dịch vụ cung cấp theo quy định.
Như vậy, Ban quản trị không nên mặc nhiên đứng ra xuất hóa đơn thay cho đơn vị quản lý vận hành nếu mình không phải là chủ thể trực tiếp cung cấp dịch vụ.
Còn phí bảo trì và các khoản thu khác thì sao?
Một điểm rất dễ gây nhầm lẫn là tất cả các khoản tiền cư dân đóng cho Ban quản trị đều được coi là doanh thu.
Thực tế không phải như vậy.
Kinh phí bảo trì phần sở hữu chung, các khoản thu phục vụ hoạt động quản lý tài chính của nhà chung cư và giá dịch vụ quản lý vận hành có bản chất khác nhau.
Đặc biệt, kinh phí quản lý vận hành được xác định để phục vụ các công việc quản lý, vận hành nhà chung cư. Quy định hiện hành xác định kinh phí quản lý vận hành được tính trên cơ sở giá dịch vụ quản lý vận hành và diện tích sử dụng của căn hộ hoặc phần diện tích khác thuộc nhà chung cư.
Vì vậy, khi xem xét nghĩa vụ thuế, không nên chỉ căn cứ vào tên gọi của khoản thu như “phí quản lý”, “phí vận hành” hay “khoản đóng góp”.
Cần xác định:
- Khoản tiền đó được thu để làm gì?
- Ai là người cung cấp dịch vụ?
- Ai ký hợp đồng với cư dân?
- Ai trực tiếp tổ chức thực hiện dịch vụ?
- Ai chịu trách nhiệm về dịch vụ?
- Khoản tiền có phải doanh thu của chủ thể cung cấp dịch vụ hay chỉ là khoản kinh phí được quản lý thay mặt cư dân?
Đây là những yếu tố quan trọng để xác định cách xử lý phù hợp.
Tham khảo:>> Phí bảo trì chung cư: Cách tính và những điều bạn cần biết
Vì sao Ban quản trị cần đặc biệt chú ý đến hóa đơn?
Việc quản lý hóa đơn không chỉ liên quan đến nghĩa vụ thuế mà còn ảnh hưởng trực tiếp đến tính minh bạch tài chính của tòa nhà.
Trong quá trình vận hành, chung cư có thể phát sinh rất nhiều khoản chi như:
- Bảo vệ.
- Vệ sinh.
- Chăm sóc cây xanh.
- Bảo trì hệ thống điện, nước.
- Bảo trì thang máy.
- Kiểm tra hệ thống phòng cháy chữa cháy.
- Vận hành máy phát điện.
- Xử lý rác thải.
- Mua vật tư, thiết bị.
- Các dịch vụ kỹ thuật khác.
Nếu hồ sơ thu – chi, hợp đồng, biên bản nghiệm thu và hóa đơn không được lưu trữ đầy đủ, việc đối chiếu tài chính sẽ trở nên khó khăn.
Đặc biệt, khi thay đổi Ban quản trị hoặc thay đổi đơn vị quản lý vận hành, việc bàn giao dữ liệu tài chính không đầy đủ có thể dẫn đến tranh chấp hoặc khó xác định trách nhiệm của từng bên.
Một vấn đề cần lưu ý: hướng dẫn thuế có thể khác nhau theo từng trường hợp
Đây là nội dung Ban quản trị cần thận trọng.
Trong năm 2025, Bộ Tài chính đã tiếp nhận câu hỏi liên quan trực tiếp đến việc Ban quản trị tự thu – tự chi và nghĩa vụ thuế. Nội dung câu hỏi cũng phản ánh sự khác nhau giữa một số hướng dẫn của cơ quan thuế địa phương: một hướng dẫn cho rằng Ban quản trị không có tư cách pháp nhân, không phải tổ chức kinh doanh và không phải xuất hóa đơn đối với một số khoản thu; trong khi Công văn 650/CTTPHCM-TTHT lại hướng dẫn nghĩa vụ thuế khi Ban quản trị trực tiếp cung cấp dịch vụ quản lý vận hành.
Điều này cho thấy không nên áp dụng máy móc một cách hiểu cho mọi chung cư.
Đặc biệt, cần phân biệt giữa:
Khoản tiền Ban quản trị thu với tư cách đại diện, quản lý kinh phí của cư dân và Khoản tiền Ban quản trị thu với tư cách chủ thể trực tiếp cung cấp dịch vụ.
Nếu hồ sơ thực tế của chung cư có tính chất phức tạp, Ban quản trị nên làm việc trực tiếp với cơ quan thuế quản lý để xác định cách kê khai và sử dụng hóa đơn phù hợp với mô hình đang áp dụng.
Lưu ý: Thông tin chỉ mang tính chất tham khảo, và có giá trị tại thời điểm nhất định
Ban quản trị cần chuẩn bị những gì để quản lý tài chính minh bạch?
Để hạn chế rủi ro, Ban quản trị nên xây dựng quy trình quản lý tài chính và hồ sơ ngay từ đầu.
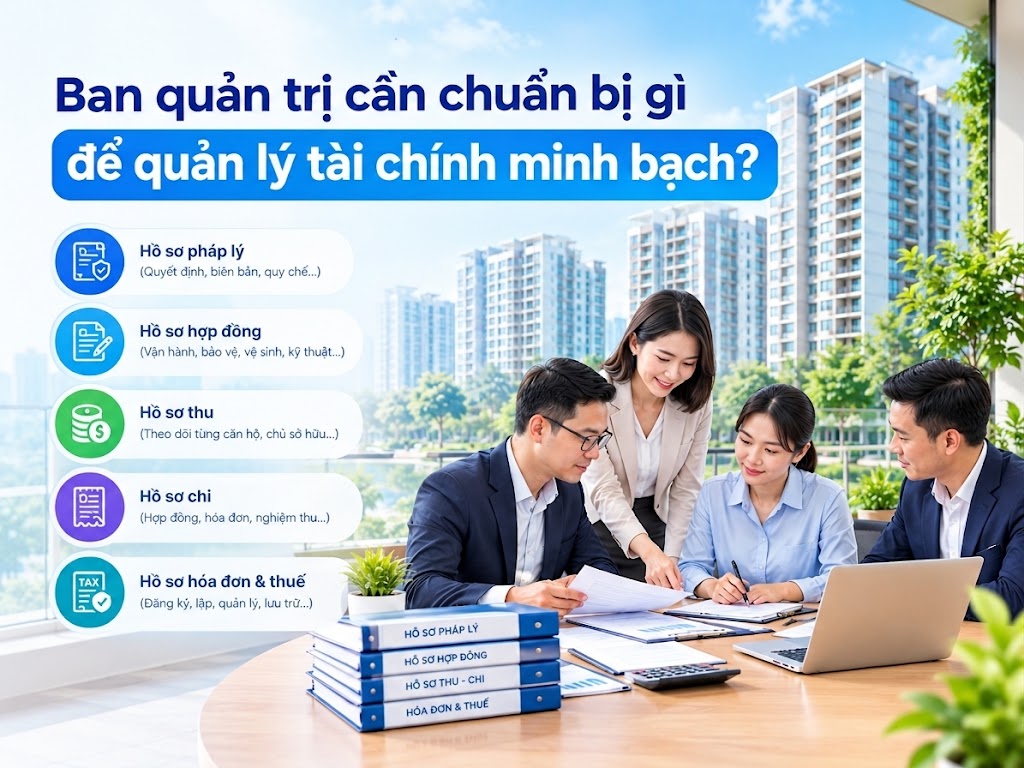
Một bộ hồ sơ nên được tổ chức theo từng nhóm:
Hồ sơ pháp lý
Bao gồm quyết định công nhận Ban quản trị, biên bản Hội nghị nhà chung cư, quy chế hoạt động và các văn bản liên quan.
Hồ sơ hợp đồng
Lưu đầy đủ hợp đồng với đơn vị quản lý vận hành, bảo vệ, vệ sinh, bảo trì, kỹ thuật và các nhà cung cấp khác.
Hồ sơ thu
Theo dõi chi tiết từng căn hộ, từng chủ sở hữu hoặc người sử dụng, số tiền phải thu, số tiền đã thu và số tiền còn phải thu.
Hồ sơ chi
Mỗi khoản chi cần có hợp đồng, đề nghị thanh toán, hóa đơn, biên bản nghiệm thu hoặc chứng từ liên quan tùy tính chất giao dịch.
Hồ sơ hóa đơn và thuế
Nếu thuộc trường hợp phải kê khai thuế và sử dụng hóa đơn, cần thực hiện đúng quy định hiện hành về đăng ký, lập, quản lý và lưu trữ hóa đơn, chứng từ. Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC là những văn bản cần được lưu ý trong hệ thống quy định hiện hành về hóa đơn, chứng từ.
Kết luận
Vậy Ban quản trị chung cư có được kê khai thuế, xuất hóa đơn không?
Câu trả lời phụ thuộc trước hết vào bản chất hoạt động và vai trò thực tế của Ban quản trị.
Nếu Ban quản trị chỉ đại diện cho các chủ sở hữu, quản lý các khoản kinh phí theo chức năng được giao và thuê một đơn vị chuyên nghiệp trực tiếp cung cấp dịch vụ quản lý vận hành, thì cần phân biệt rõ nghĩa vụ của Ban quản trị với nghĩa vụ của đơn vị cung cấp dịch vụ.
Trong trường hợp Ban quản trị lựa chọn hình thức tự quản lý vận hành và trực tiếp cung cấp dịch vụ, nghĩa vụ thuế và hóa đơn có thể phát sinh. Hướng dẫn của cơ quan thuế năm 2025 đã xác định trường hợp này phải xem xét kê khai thuế GTGT, thuế TNDN và sử dụng hóa đơn theo quy định.
Do đó, thay vì chỉ đặt câu hỏi “Ban quản trị có phải xuất hóa đơn hay không?”, cần xác định đầy đủ ai cung cấp dịch vụ, ai thu tiền, ai ký hợp đồng và khoản thu đó có bản chất gì.
Quản lý đúng ngay từ đầu sẽ giúp chung cư hạn chế rủi ro về thuế, kiểm soát tốt dòng tiền và quan trọng hơn là tạo được sự minh bạch giữa Ban quản trị, đơn vị quản lý vận hành và cư dân.
Nguồn: buildingcare.biz